در کسب و کارهای امروزی، حسابرسی و انطباق قانونی در حوزه عملکردهای انسانی (HR Audits and Legal Compliance) دیگر صرفاً یک وظیفه بوروکراتیک یا یک ضرورت برای فرار از جریمههای مالی نیست. این فرآیند به یک ابزار استراتژیک حیاتی برای تضمین پایداری، افزایش کارایی و خلق مزیت رقابتی پایدار تبدیل شده است. سازمانهایی که این حوزه را صرفاً یک بخش هزینهای تلقی میکنند، در واقع خود را در معرض ریسکهای پنهان و فرصتهای ازدسترفته قرار میدهند. در این مقاله از مشاوره مدیریت رخ، بهطور جامع به ابعاد مختلف حسابرسی و انطباق قانونی در منابع انسانی میپردازیم و نشان میدهیم که چگونه این فرآیند میتواند به یک مزیت رقابتی هوشمندانه برای سازمان شما تبدیل شود.
چکیدهای بر مفهوم حسابرسی منابع انسانی و انطباق قانونی
حسابرسی منابع انسانی (HR Audit) فرآیندی نظاممند، دقیق و مستقل برای ارزیابی وضعیت موجود خطمشیها، رویهها، اسناد و عملکردهای حوزه منابع انسانی در سازمان است. این ارزیابی در دو بُعد کلیدی انجام میشود: انطباق قانونی (Compliance) با قوانین کار، مقررات مالیاتی، قوانین بیمه و حمایت از دادهها، و عملکرد عملیاتی (Operational) که به بررسی کارایی، اثربخشی و همراستایی فرآیندهای منابع انسانی با اهداف استراتژیک کسبوکار میپردازد.
این حسابرسی توسط تیمهای داخلی (مانند واحد حسابرسی داخلی یا منابع انسانی) یا مشاوران خارجی انجام میشود و معمولاً بهصورت سالانه یا در مواقع خاص نظیر ادغام و تملیک، تغییرات قوانین یا بروز شکایات کارکنان، اجرا میگردد. هدف غایی این فرآیند، اطمینان از این است که سازمان نه تنها از چارچوبهای قانونی تبعیت میکند، بلکه از سرمایه انسانی خود به بهترین شکل ممکن برای دستیابی به اهداف خود بهره میبرد.
ریشهشناسی و خاستگاه تاریخی مفهوم حسابرسی منابع انسانی
واژه «حسابرسی» (Audit) ریشه در کلمه لاتین «Audire» به معنای «شنیدن» دارد. در گذشته، حسابرسان بهعنوان «شنوندگان» گزارشهای مالی عمل میکردند و صحت اعداد و ارقام را تأیید مینمودند. اما مفهوم «حسابرسی منابع انسانی» بهعنوان یک رشته تخصصی، ریشه در تحولات مدیریتی دهههای اخیر دارد. با پیچیدهتر شدن قوانین کار، افزایش آگاهی کارکنان از حقوق خود و اهمیت روزافزون سرمایه انسانی بهعنوان یک دارایی استراتژیک، نیاز به ارزیابی مستقل و حرفهای عملکردهای منابع انسانی بیش از پیش احساس شد.
مفهوم امروزی آن، بهشدت تحت تأثیر جنبشهای مدیریت کیفیت جامع (TQM) و حسابرسی عملکرد (Performance Audit) در بخش دولتی شکل گرفته است که بر صرفهجویی، کارایی و اثربخشی تأکید دارند. به مرور زمان، دامنه حسابرسی از صرفاً بررسی انطباق مالی، به ارزیابی فرآیندهای مدیریت استعداد، سیستمهای جبران خدمات، ایمنی و بهداشت محیط کار و حتی فرهنگ سازمانی گسترش یافته است.

واژهشناسی و اصطلاحات کلیدی در حوزه حسابرسی منابع انسانی
برای درک عمیقتر این حوزه و برقراری ارتباط مؤثر با متخصصان، آشنایی با اصطلاحات کلیدی زیر ضروری است:
- انطباق (Compliance): میزان پایبندی سازمان به قوانین، مقررات، استانداردهای صنعت و خطمشیهای داخلی. این مفهوم هسته مرکزی تمام فعالیتهای حسابرسی را تشکیل میدهد.
- حسابرسی انطباق منابع انسانی (HR Compliance Audit): نوع خاصی از حسابرسی که بر روی پایبندی به قوانین کار، مقررات دولتی و الزامات قانونی تمرکز دارد و ریسکهای جریمه و دعاوی را ارزیابی میکند.
- حسابرسی عملیاتی منابع انسانی (HR Operational Audit): ارزیابی کارایی و اثربخشی فرآیندهای داخلی منابع انسانی مانند جذب و استخدام، آموزش و توسعه، مدیریت عملکرد و سیستمهای حقوق و دستمزد.
- معیار (Criteria): شاخص ایدهآلی که عملیات واقعی سازمان در برابر آن سنجیده میشود. این معیارها میتوانند شامل قوانین، استانداردهای صنعت، رویههای داخلی یا اهداف استراتژیک تعیینشده باشند.
- یافته حسابرسی (Audit Finding): نتیجه مقایسه وضعیت موجود با معیارها که شامل شرایط فعلی، علل ایجاد شکاف و پیامدهای بالقوه آن میشود.
- ثبت پردازش (Record of Processing): سندی که طبق مقرراتی مانند RGPD، جزئیات نحوه جمعآوری، ذخیرهسازی و استفاده از دادههای شخصی کارکنان را بهطور شفاف مستند میکند.
ساختار سازمانی پشتیبان یک نظام انطباق مؤثر
ایجاد یک سیستم مؤثر برای حسابرسی و انطباق قانونی، نیازمند یک ساختار سازمانی شفاف با تفکیک وظایف و مسئولیتها است. این ساختار معمولاً شامل سه سطح اصلی میشود که هر یک نقش حیاتی در موفقیت فرآیند ایفا میکنند:
نقش هیأت مدیره و کمیته حسابرسی
هیأت مدیره و کمیته حسابرسی زیرمجموعه آن، مسئولیت نظارت عالی بر فرآیند را بر عهده دارند. این نهادها خطمشیهای کلان انطباق را تصویب میکنند، بر تخصیص منابع کافی نظارت داشته و بهطور دورهای گزارشهای حسابرسی را بررسی میکنند. نقش کلیدی آنها، اطمینان از اثربخشی سیستمهای مدیریت ریسک و کنترل داخلی در حوزه منابع انسانی و ارتباط آن با اهداف کلان سازمان است.
مسئولیتهای مدیریت ارشد
مدیریت ارشد سازمان، از جمله مدیرعامل و تیم اجرایی، مسئول ایجاد و ترویج یک فرهنگ سازمانی مبتنی بر انطباقپذیری و اخلاقمداری هستند. آنها باید منابع مالی و انسانی لازم را برای اجرای مؤثر فرآیندهای حسابرسی تأمین کرده و جدیت خود را در پیگیری نتایج و اقدامات اصلاحی نشان دهند. حمایت آشکار مدیریت ارشد، ضریب نفوذ یافتههای حسابرسی را بهشدت افزایش داده و مقاومتهای احتمالی را کاهش میدهد.
واحدهای اجرایی و رویکرد میانعملکردی
واحدهای اجرایی مانند منابع انسانی، حقوقی، حسابرسی داخلی و فناوری اطلاعات، مجریان اصلی فرآیند هستند. بهکارگیری یک رویکرد میانعملکردی (Cross-functional) که شامل ذینفعانی از تمام این حوزهها باشد، کیفیت حسابرسی را به طور قابل توجهی ارتقا میبخشد. این همکاری تضمین میکند که تمام ابعاد پیچیده انطباق، از تفسیر قانونی گرفته تا پیادهسازی فنی و عملیاتی، بهدرستی پوشش داده شوند.
تیمهای کلیدی درگیر در پروژههای حسابرسی
موفقیت یک پروژه حسابرسی و انطباق قانونی، به همکاری نزدیک و هماهنگ تیمهای مختلف با تخصصهای مکمل بستگی دارد. در ادامه به نقش هر یک از این تیمها میپردازیم:
تیم منابع انسانی
این تیم به عنوان مالک اصلی فرآیندها و اسناد محسوب میشود. آنها مسئول تهیه و ارائه مدارک مورد نیاز، تسهیل دسترسی به دادهها و اجرای اقدامات اصلاحی شناساییشده در گزارش حسابرسی هستند. همچنین، نقش کلیدی در تفسیر رویههای روزمره و ارائه بینشهای عملیاتی به حسابرسان ایفا میکنند.
تیم حقوقی
کارشناسان حقوقی، تفسیر دقیق قوانین و مقررات پیچیده کار، مالیات و حمایت از دادهها را بر عهده دارند. آنها ریسکهای قانونی را ارزیابی کرده و راهنماییهای لازم را برای اصلاح رویههای ناقص ارائه میدهند. حضور فعال این تیم در طول فرآیند، از بروز تفاسیر اشتباه و هزینههای سنگین دعاوی جلوگیری میکند.
تیم حسابرسی داخلی
واحد حسابرسی داخلی، نقش مستقل و عینی در فرآیند ایفا میکند. آنها با استفاده از متدولوژیهای استاندارد، ارزیابیهای لازم را انجام داده و در مورد اثربخشی کنترلهای داخلی و میزان انطباق، اظهارنظر مستقل ارائه میدهند. این استقلال، اعتبار یافتههای حسابرسی را افزایش میدهد.
تیم فناوری اطلاعات (IT) و حاکمیت داده
با دیجیتالی شدن فرآیندهای منابع انسانی، نقش این تیم حیاتی شده است. آنها مسئول مدیریت سیستمهای اطلاعاتی منابع انسانی (HRIS)، تضمین امنیت و یکپارچگی دادهها و ایجاد مسیرهای حسابرسی غیرقابل تغییر در سیستمها هستند. همکاری آنها برای جمعآوری دقیق شواهد دیجیتال و تحلیل دادههای حجیم ضروری است.
مشاوران خارجی
در بسیاری از موارد، سازمانها از مشاوران خارجی برای انجام حسابرسی دعوت میکنند. این مشاوران با ارائه دیدگاهی بیطرفانه، عاری از سوگیریهای داخلی، و تخصص عمیق در بهترین شیوههای روز، ارزش بالایی ایجاد میکنند. همچنین، در شرایط خاص مانند ادغام و تملیک یا زمانی که ظرفیت داخلی کافی نیست، حضور آنها ضروری است.
کاربردها و اهداف استراتژیک حسابرسی منابع انسانی
حسابرسی و انطباق قانونی در عملکردهای انسانی اهداف متعددی را دنبال میکند که فراتر از صرفاً کاهش ریسک و پایبندی به قوانین است. این اهداف در چهار سطح کلیدی قابل دستهبندی هستند:
مدیریت جامع ریسک و کاهش هزینهها
اولین و بدیهیترین هدف، شناسایی و اصلاح شکافهای انطباقی قبل از اینکه منجر به شکایت، جریمههای سنگین یا آسیب جبرانناپذیر به شهرت شوند، است. برای مثال، هزینه جریمههای ناشی از عدم انطباق با قوانین کار در برخی کشورها سالانه میلیونها دلار است. یک حسابرسی دقیق میتواند با شناسایی این نقاط کور، از این هزینههای هنگفت جلوگیری کند.
بهبود کارایی و بهینهسازی عملیاتی
حسابرسی با بررسی موشکافانه فرآیندهای جاری، گلوگاهها، فرآیندهای زائد و ناکارآمد در سیستمهای منابع انسانی را شناسایی میکند. به عنوان مثال، ممکن است فرآیند صدور احکام پرسنلی زمانبر و دستی باشد که با ارائه راهکارهایی برای خودکارسازی، میتوان آن را بهینهسازی کرد و در زمان و هزینه صرفهجویی نمود.
همراستایی استراتژیک و تبدیل منابع انسانی به شریک کسبوکار
این هدف، فراتر از عملیات روزمره است. حسابرسی اطمینان حاصل میکند که تمام فعالیتهای منابع انسانی، از جذب و آموزش گرفته تا جبران خدمات و مدیریت عملکرد، به طور مستقیم از اهداف کلان کسبوکار حمایت میکنند. این همراستایی، منابع انسانی را از یک واحد هزینهبر به یک شریک استراتژیک ارزشآفرین تبدیل میکند.
افزایش شفافیت، پاسخگویی و بهبود تجربه کارکنان
یک نظام حسابرسی قوی، با ایجاد یک سیستم مستند و شفاف، پاسخگویی مدیران و کارکنان را افزایش میدهد. از سوی دیگر، با اطمینان از پرداخت عادلانه، محیط کار ایمن و رعایت حقوق کارکنان، مستقیماً به بهبود تجربه، رضایت و تعامل آنها کمک میکند که خود عاملی برای افزایش بهرهوری و کاهش گردش مالی است.

بهترین شیوههای پیادهسازی حسابرسی اثربخش
برای اینکه حسابرسی منابع انسانی صرفاً یک تشریفات اداری نبوده و به یک فرآیند ارزشآفرین تبدیل شود، رعایت مجموعهای از بهترین شیوهها ضروری است. این شیوهها برگرفته از تجربیات موفق سازمانهای پیشرو و استانداردهای حرفهای هستند:
استفاده از متدولوژی مستند و مبتنی بر ریسک
فرآیند حسابرسی باید بر اساس یک متدولوژی شفاف و از پیش تعیینشده، مانند استانداردهای مؤسسه حسابرسان داخلی (IIA)، انجام شود. رویکرد مبتنی بر ریسک به این معناست که منابع و زمان حسابرسی بر روی حوزههایی متمرکز شود که بیشترین ریسک را برای سازمان دارند، مانند حوزههای با احتمال تخلف یا جریمههای سنگین.
درگیر کردن ذینفعان کلیدی در تمام مراحل
موفقیت حسابرسی به مشارکت فعال ذینفعان از ابتدا تا انتها بستگی دارد. این مشارکت باید از مرحله تعیین محدوده و اهداف آغاز شده و تا مرحله ارائه یافتهها و طراحی برنامه اقدامات اصلاحی ادامه یابد. این کار باعث ایجاد حس مالکیت و افزایش پذیرش نتایج میشود.
اولویتبندی یافتهها بر اساس سطح ریسک و تأثیر
همه یافتههای حسابرسی از اهمیت یکسانی برخوردار نیستند. باید یافتهها را بر اساس سطح ریسک (بالا، متوسط، پایین) و تأثیر بالقوه آنها بر سازمان دستهبندی کرد. به جای اینکه بر اساس سهولت اجرا یا مسائل سیاسی، اقدامات اصلاحی انتخاب شوند، اولویت با موارد پرخطر و حیاتی است که میتوانند بیشترین آسیب را وارد کنند.
ایجاد مسیرهای حسابرسی غیرقابل تغییر و شفاف
در عصر دیجیتال، ثبت تمام تغییرات، تصمیمات و دسترسیها در سیستمهای اطلاعاتی بهصورت غیرقابل تغییر (Immutable) یک الزام است. این مسیرهای حسابرسی (Audit Trails) قابلیت ردیابی و راستیآزمایی را افزایش داده و شواهد محکمی برای دفاع در برابر ادعاهای احتمالی فراهم میکنند.
ترکیب حسابرسی دورهای با پایش مستمر
به جای اکتفا به حسابرسیهای سالانه یا دوسالانه، سازمانها باید بر روی کنترلهای کلیدی و پرریسک، پایش مستمر (Continuous Monitoring) را پیادهسازی کنند. این کار امکان شناسایی و واکنش سریع به انحرافات را فراهم میکند و از انباشته شدن مشکلات جلوگیری مینماید.
اختصاص مالکیت و ضربالاجل برای هر اقدام اصلاحی
هر یک از اقدامات اصلاحی شناساییشده در گزارش حسابرسی، باید دارای یک مالک مشخص (مسئول اجرا)، یک ضربالاجل شفاف و شاخصهای کلیدی برای اندازهگیری پیشرفت باشد. پیگیری پیشرفت این اقدامات از طریق یک پلتفرم تخصصی یا جلسات منظم، تضمینکننده اجرای کامل تعهدات است.
مراحل گامبهگام اجرای یک فرآیند حسابرسی منابع انسانی
یک فرآیند جامع حسابرسی منابع انسانی، فارغ از اینکه توسط تیم داخلی یا مشاوران خارجی انجام شود، معمولاً از پنج مرحله اصلی و متوالی تشکیل شده است که هر یک دارای زیرمراحل و ملاحظات خاص خود هستند:
مرحله اول: تعیین محدوده، اهداف و برنامهریزی دقیق
در این مرحله، مشخص میشود که کدام حوزهها (مثلاً کل بخش منابع انسانی، فقط فرآیند جذب و استخدام، یا سیستم حقوق و دستمزد) و با چه اهداف و سوالات کلیدی مورد بررسی قرار خواهند گرفت. همچنین، تیم حسابرسی تشکیل شده و یک برنامه زمانی و بودجهبندی دقیق تدوین میشود. انتخاب بین حسابرسی کامل (Full-scope) یا حسابرسی محدود (Limited-scope) بر اساس ریسکها و منابع سازمان انجام میگیرد.
مرحله دوم: جمعآوری و تحلیل دادهها و شواهد
این مرحله، زمانبرترین بخش فرآیند است و شامل فعالیتهای زیر میشود: بررسی کامل اسناد (راهنماهای کارکنان، قراردادها، پروندههای پرسنلی، دستورالعملهای داخلی)، انجام مصاحبههای ساختاریافته با کارکنان، مدیران و سرپرستان، مشاهده مستقیم رویهها و مهمتر از همه، تحلیل دادههای استخراجشده از سیستمهای منابع انسانی، حقوق و دستمزد و حضور و غیاب. استفاده از یک پلتفرم متمرکز و ابزارهای تحلیل داده میتواند این مرحله را به طور قابل توجهی تسهیل و تسریع کند.
مرحله سوم: مستندسازی یافتهها و اولویتبندی شکافها
پس از تحلیل دادهها، یافتههای حسابرسی بهصورت شفاف و مستند در میآیند. برای هر شکاف شناساییشده، باید ریشهیابی دقیقی انجام شده و علت به وجود آمدن آن مشخص گردد. سپس، هر یافته بر اساس سطح ریسک (مثلاً پرخطر: تبعیض سیستماتیک در پرداخت؛ کمخطر: مستندسازی ناقص یک رویه) و تأثیر بالقوه آن بر سازمان، دستهبندی و اولویتبندی میشود. برای هر یافته، حداقل یک راهحل پیشنهادی و عملی ارائه میگردد.
مرحله چهارم: ارائه گزارش نهایی و برنامه اقدام اصلاحی
گزارش نهایی حسابرسی، که باید مختصر، شفاف و مبتنی بر شواهد باشد، به مدیریت ارشد و ذینفعان کلیدی ارائه میشود. مهمترین بخش این گزارش، «برنامه اقدام اصلاحی» (Corrective Action Plan) است که در آن برای هر یک از یافتههای اولویتدار، یک مسئول مشخص، یک ضربالاجل معین و شاخصهای قابل اندازهگیری برای پیگیری پیشرفت تعیین میشود.
مرحله پنجم: پیگیری، پایش مستمر و تضمین بهبود پایدار
حسابرسی با ارائه گزارش پایان نمییابد. مرحله نهایی و حیاتی، ایجاد یک سیستم برای پیگیری منظم وضعیت اجرای اقدامات اصلاحی و اطمینان از اثربخشی آنها است. این کار از طریق جلسات پیگیری، بازرسیهای دورهای و در نهایت، ادغام درسآموختهها در فرآیندهای جاری سازمان انجام میشود. این مرحله، حسابرسی را از یک «پروژه یکباره» به یک «برنامه بهبود مستمر» تبدیل میکند.
چالشهای پیشروی سازمانها در مسیر انطباق و حسابرسی منابع انسانی
سازمانها در مسیر پیادهسازی و اجرای یک سیستم مؤثر حسابرسی و انطباق قانونی با چالشهای متعددی روبرو هستند که درک آنها برای موفقیت ضروری است. این چالشها را میتوان به پنج دسته اصلی تقسیم کرد:
چالش پیچیدگی و تغییرات مداوم قوانین
قوانین کار، مالیات، بیمه و بهویژه قوانین حمایت از دادهها (مانند RGPD در اروپا) بهسرعت در حال تغییر و پیچیدهتر شدن هستند. تفسیر درست و بهروز نگهداشتن این قوانین برای سازمانها، بهویژه آنهایی که در چندین حوزه قضایی فعالیت میکنند، بسیار دشوار است. یک رویه که امروز کاملاً قانونی است، ممکن است فردا با تغییر یک بخشنامه، ناقض قانون محسوب شود.
چالش جمعآوری و تحلیل دادههای پراکنده و ناهمگون
اطلاعات مرتبط با عملکردهای انسانی اغلب در سیستمها و دپارتمانهای مختلف (سیستم حقوق و دستمزد، سیستم مدیریت عملکرد، سیستم جذب، واحد حقوقی و حتی ایمیلهای شخصی) پراکنده است. یکپارچهسازی این دادههای ناهمگون و اطمینان از صحت و کامل بودن آنها برای انجام یک حسابرسی دقیق، کاری زمانبر، پیچیده و هزینهبر است.
چالش مقاومت در برابر تغییر و فرهنگسازی
بسیاری از مدیران و کارکنان، حسابرسی را یک فرآیند تنبیهی یا بازرسی با هدف پیدا کردن اشتباهات میدانند و در نتیجه در برابر آن مقاومت نشان میدهند. این نگرش، همکاری را دشوار کرده و کیفیت اطلاعات ارائهشده را کاهش میدهد. تغییر این نگاه و ایجاد یک فرهنگ سازمانی که انطباقپذیری را یک ارزش و مسئولیت همگانی تلقی میکند، نیازمند زمان و تلاش مستمر است.
چالش کمبود تخصص و منابع انسانی ماهر
انجام یک حسابرسی جامع و مؤثر نیازمند تیمی با ترکیب مهارتی منحصربهفرد است: تسلط بر قوانین کار، دانش عمیق مدیریت منابع انسانی، مهارت در تحلیل داده و همچنین تواناییهای نرم مانند ارتباطات و حل مسئله. یافتن و نگهداشت چنین افرادی با بودجههای محدود، یکی از چالشهای اصلی بسیاری از سازمانها است.
چالش ایجاد تعادل بین عمق و دقت با هزینه و زمان
انجام یک حسابرسی بسیار دقیق و جزئینگرانه، مستلزم صرف زمان و منابع مالی قابل توجهی است. از سوی دیگر، یک حسابرسی سطحی و سریع، ممکن است ریسکهای مهم را نادیده بگیرد. سازمان باید همواره در این زمینه تعادل برقرار کرده و بر اساس ریسکپذیری خود، عمق مناسب را انتخاب کند.

مزایای کلیدی و ارزشآفرینی حسابرسی منابع انسانی
سرمایهگذاری در حوزه حسابرسی و انطباق قانونی، با وجود چالشها، مزایای ملموس و چندوجهی برای سازمان به ارمغان میآورد که آن را به یک انتخاب هوشمندانه و استراتژیک تبدیل میکند. این مزایا فراتر از صرفاً پیشگیری از ضرر هستند و به خلق ارزش مثبت نیز کمک میکنند:
- کاهش چشمگیر ریسکهای قانونی و مالی: اصلیترین و فوریترین مزیت، پیشگیری از جریمههای سنگین، هزینههای دعاوی قضایی و آسیب به شهرت است. یک حسابرسی میتواند با شناسایی نقاط کور، از بروز این هزینههای هنگفت جلوگیری کند.
- بهبود کارایی و بهرهوری عملیاتی: با شناسایی و حذف فرآیندهای زائد، غیرضروری و زمانبر، و همچنین خودکارسازی وظایف تکراری، زمان و منابع ارزشمند آزاد شده و به فعالیتهای کلیدیتر تخصیص داده میشوند.
- تصمیمگیری مبتنی بر داده و شواهد عینی: حسابرسی با ارائه اطلاعات دقیق، قابل اعتماد و ساختاریافته از وضعیت منابع انسانی، به مدیران ارشد امکان میدهد تا تصمیمات استراتژیک خود را بر اساس شواهد عینی اتخاذ کنند.
- تقویت برند کارفرما (Employer Brand): سازمانهایی که بهعنوان کارفرمایانی منصف، قانونمدار و اخلاقگرا شناخته میشوند، در جذب و حفظ استعدادهای برتر موفقتر عمل میکنند. این امر بهطور مستقیم بر مزیت رقابتی سازمان تأثیر میگذارد.
- ایجاد مزیت رقابتی پایدار از طریق سرمایه انسانی: در نهایت، سازمانهایی با فرآیندهای منابع انسانی کارآمد، منطبق و همراستا با اهداف استراتژیک، چابکتر، نوآورتر و تابآورتر بوده و در مواجهه با تغییرات بازار عملکرد بهتری از خود نشان میدهند.
معایب و محدودیتهای بالقوه فرآیند حسابرسی
با وجود مزایای فراوان و غیرقابل انکار، این فرآیند نیز مانند هر ابزار مدیریتی دیگر، بدون محدودیت و معایب بالقوه نیست. آگاهی از این محدودیتها به سازمانها کمک میکند تا با برنامهریزی بهتر، اثرات منفی آن را به حداقل برسانند:
- هزینهبر بودن: انجام یک حسابرسی جامع و باکیفیت، بهویژه اگر توسط مشاوران خارجی و با دقت بالا انجام شود، میتواند هزینههای قابل توجهی را به سازمان تحمیل کند که برای کسبوکارهای کوچک و متوسط ممکن است چالشبرانگیز باشد.
- زمانبر بودن و اختلال در عملیات جاری: یک حسابرسی کامل ممکن است ماهها به طول انجامد و در این مدت، منابع انسانی و مدیریت را از وظایف روزمره و عملیاتی خود دور میکند که میتواند به کاهش بهرهوری موقت منجر شود.
- ایجاد حس بازرسی و تنش سازمانی: در صورت عدم مدیریت صحیح و شفافیت کافی در اهداف و فرآیند، حسابرسی میتواند فضای بیاعتمادی، اضطراب و تنش را در سازمان ایجاد کرده و روابط کاری را تحت تأثیر قرار دهد.
- اتکای بیش از حد به کیفیت دادهها: کیفیت، دقت و کامل بودن یافتههای حسابرسی، بهشدت به کیفیت دادههای ورودی وابسته است. اگر دادههای سیستمهای منابع انسانی ناقص یا نادرست باشند، نتیجه حسابرسی نیز گمراهکننده خواهد بود.
- خطر سطحینگری و تبدیل شدن به یک تشریفات اداری: اگر حسابرسی صرفاً برای انجام یک وظیفه و تکمیل یک چکلیست انجام شود، بدون رویکرد تحلیلی و نگاه استراتژیک، ممکن است به یک تشریفات اداری بیاثر تبدیل شده و فرصتهای بهبود واقعی را از دست بدهد.
چکلیست عملیاتی برای شروع یک حسابرسی مؤثر
برای شروع یک فرآیند حسابرسی دقیق و منظم، استفاده از یک چکلیست جامع میتواند بسیار راهگشا باشد. این چکلیست، با پوشش دادن مهمترین حوزهها، از فراموشی نکات کلیدی جلوگیری میکند.
بررسی اسناد و مدارک استخدامی
- [ ] آیا کلیه قراردادهای کاری شامل تمام موارد الزامی قانونی (نقش، مسئولیتها، حقوق پایه، مزایا، شرایط فسخ، مدت قرارداد) هستند؟
- [ ] آیا پروندههای پرسنلی کارکنان کامل، بهروز، محرمانه و مطابق با قوانین حریم خصوصی نگهداری میشوند؟
- [ ] آیا مدارک هویتی، مجوزهای کار و مدارک تحصیلی (در صورت نیاز) بهدرستی بررسی، تأیید و بایگانی شدهاند؟
بازبینی خطمشیها و رویههای داخلی
- [ ] آیا تمام خطمشیهای داخلی (دستورالعمل انضباطی، رسیدگی به شکایات، دورکاری، استفاده از اینترنت) بهروز هستند و با آخرین تغییرات قوانین کار همخوانی دارند؟
- [ ] آیا کارکنان جدید و فعلی این خطمشیها را مطالعه و تأیید کتبی کردهاند؟
- [ ] آیا فرآیندهای جذب، ارتقا، ارزیابی عملکرد و اخراج، بهگونهای طراحی شدهاند که عادلانه و بدون هرگونه تبعیض نژادی، جنسیتی، مذهبی یا سنی باشند؟
بررسی سیستم پرداخت، مزایا و ساعات کار
- [ ] آیا نظام پرداخت حقوق و دستمزد با حداقل دستمزد قانونی و سایر مقررات کار تطابق کامل دارد؟
- [ ] آیا ساعات کار، اضافهکاری، مرخصیهای استحقاقی و سایر غیبتها بهدرستی محاسبه، ثبت و پرداخت میشوند؟
- [ ] آیا مالیات بر حقوق، بیمههای اجتماعی و سایر کسورات قانونی بهموقع محاسبه، کسر و به مراجع ذیصلاح اظهار و پرداخت میشوند؟
حوزه حریم خصوصی، امنیت و حفاظت از دادهها
- [ ] آیا فرآیندهای جمعآوری، ذخیرهسازی، پردازش و انتقال دادههای شخصی کارکنان با مقرراتی مانند RGPD و قوانین داخلی منطبق است؟
- [ ] آیا «ثبت پردازشها» (Record of Processing) بهروز بوده و کلیه فعالیتهای پردازش داده را پوشش میدهد؟
- [ ] آیا کارکنان در مورد نحوه استفاده از دادههایشان، حقوق خود و نحوه اعتراض، بهدرستی و بهصورت شفاف اطلاعرسانی شدهاند؟
روندهای نوین و آیندهپیشران در انطباق و حسابرسی منابع انسانی
حوزه حسابرسی و انطباق منابع انسانی به سرعت در حال تحول است و تحت تأثیر فناوریهای نوین و تغییرات اجتماعی، روندهای جدیدی در حال شکلگیری است که آینده آن را تعیین میکنند. آگاهی از این روندها برای بقا و پیشگامی سازمانها حیاتی است:
گذار از حسابرسی دورهای به حسابرسی مستمر
یکی از مهمترین تغییرات، حرکت از رویکرد سنتی حسابرسیهای سالانه یا دوسالانه به سمت حسابرسی مستمر و لحظهای (Continuous Auditing) است. در این رویکرد، با استفاده از فناوری، کنترلهای کلیدی بهصورت مداوم پایش شده و هرگونه انحراف یا ناهنجاری بهسرعت شناسایی و گزارش میشود. این امر امکان واکنش سریع و پیشگیرانه را فراهم میکند.
استفاده از هوش مصنوعی و یادگیری ماشین
هوش مصنوعی (AI) و یادگیری ماشین (ML) انقلابی در این حوزه ایجاد کردهاند. این فناوریها قادر به تحلیل حجم عظیمی از دادههای منابع انسانی، شناسایی الگوهای پنهان تبعیض (مانند تبعیض دستمزدی یا تبعیض در ارتقا)، پیشبینی ریسکهای بالقوه و خودکارسازی بسیاری از مراحل زمانبر جمعآوری و تحلیل شواهد هستند. استفاده از ابزارهایی مانند AEDT (ابزار تشخیص تبعیض دستمزد) نمونهای از این کاربردهاست.
تمرکز ویژه بر تنوع، برابری و شمول (DEI)
با افزایش آگاهی اجتماعی و اهمیت روزافزون مسئولیت اجتماعی شرکتها، حسابرسیها بهطور خاص به بررسی مسائل مربوط به تنوع، برابری و شمول (DEI) میپردازند. این شامل بررسی برابری دستمزد در بین گروههای مختلف، وجود فرصتهای برابر برای ارتقا، و شناسایی و حذف سوگیریهای ناخودآگاه در فرآیندهای جذب و ارزیابی عملکرد است.
یکپارچهسازی با سیستمهای مدیریت ریسک سازمانی (ERM)
رویکرد جدید، نگاه به ریسکهای حوزه منابع انسانی را بهعنوان بخشی جداییناپذیر از ریسکهای کلی کسبوکار و نه در یک سیلوی جداگانه، ترویج میدهد. این یکپارچهسازی باعث میشود تا تصمیمات مدیریت ریسک در سطح کلان و با در نظر گرفتن تمام ابعاد سازمانی اتخاذ شود.
دانلود ابزارهای مدیریت کسب و کار
ابزارهای فناورانه تسهیلکننده فرآیند حسابرسی منابع انسانی
فناوری نقش کلیدی در افزایش کارایی، دقت و اثربخشی فرآیندهای حسابرسی و انطباق ایفا میکند. استفاده از ابزارهای مناسب میتواند زمان و هزینه را به طور قابل توجهی کاهش داده و کیفیت خروجی را ارتقا بخشد. در ادامه به معرفی برخی از این ابزارها میپردازیم:
- سیستمهای یکپارچه منابع انسانی (HRIS): سیستمهای پیشرفتهای مانند Dayforce یا SAP SuccessFactors به عنوان منبعی واحد و متمرکز برای تمام دادههای کارکنان عمل میکنند. این سیستمها با داشتن قابلیتهای گزارشگیری پیشرفته و داشبوردهای تحلیلی، جمعآوری دادههای مورد نیاز برای حسابرسی را بهشدت تسهیل میکنند.
- پلتفرمهای مدیریت ریسک، انطباق و حاکمیت (GRC): ابزارهایی مانند Optro یا LogicGate به مرکزیسازی مستندات انطباق، مدیریت کنترلهای داخلی، ردیابی خودکار مسائل و تسهیل همکاری بین تیمهای مختلف کمک میکنند. این پلتفرمها یک نمای یکپارچه از وضعیت انطباق سازمان ارائه میدهند.
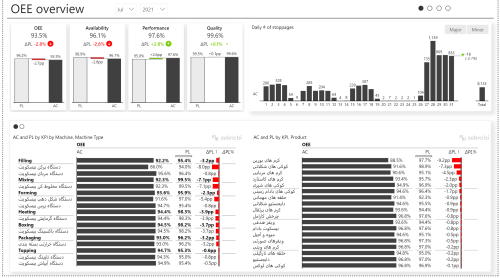
- ابزارهای تحلیل داده و هوش تجاری (BI): ابزارهایی مانند Power BI یا Tableau برای تجسم دادههای پیچیده، شناسایی ناهنجاریها و روندها، و اندازهگیری شاخصهای کلیدی عملکرد انطباق (مانند زمان پاسخ به حوادث، نرخ تکمیل آموزشهای اجباری و تعداد شکایات) بسیار حیاتی هستند.
- سیستمهای مدیریت اسناد با کنترل نسخه: این سیستمها اطمینان حاصل میکنند که کلیه ذینفعان همیشه به آخرین نسخه مصوب خطمشیها، رویهها و فرمها دسترسی دارند و از استفاده از نسخههای منسوخ و بالقوه خطرناک جلوگیری میکنند.
فرآیندهای بالادست و پاییندست مرتبط با حسابرسی منابع انسانی
حسابرسی و انطباق قانونی در منابع انسانی، بهعنوان یک فرآیند سیستمی، با بسیاری از فرآیندهای دیگر سازمان در ارتباط متقابل است و هم از آنها تأثیر میپذیرد و هم بر آنها تأثیر میگذارد. درک این ارتباطات برای یکپارچهسازی و اثربخشی کلی نظام مدیریتی ضروری است.
ارتباط با فرآیندهای بالادست
فرآیندهای بالادست، آنهایی هستند که ورودیها، چارچوب و جهتگیری کلی را برای فرآیند حسابرسی تعیین میکنند. این فرآیندها عبارتند از:
- برنامهریزی استراتژیک: اهداف و اولویتهای کلان سازمان، مستقیماً بر حوزههای مورد تمرکز حسابرسی تأثیر میگذارد. اگر استراتژی سازمان بر نوآوری استوار باشد، حسابرسی بر فرآیندهای جذب و نگهداشت استعدادهای خلاق متمرکز خواهد شد.
- مدیریت ریسک سازمانی (ERM): شناسایی و اولویتبندی ریسکهای حوزه منابع انسانی در چارچوب مدیریت ریسک سازمانی، تعیین میکند که کدام حوزهها در حسابرسی دارای اولویت بالاتری هستند.
- طراحی ساختار سازمانی و حاکمیت شرکتی: نحوه توزیع اختیارات و مسئولیتها، و همچنین ساختارهای نظارتی موجود، بر نحوه انجام و استقلال فرآیند حسابرسی تأثیر میگذارد.
ارتباط با فرآیندهای پاییندست
فرآیندهای پاییندست، آنهایی هستند که خروجیها، یافتهها و اقدامات حاصل از حسابرسی را دریافت کرده و بر اساس آن عمل میکنند. این فرآیندها عبارتند از:
- گزارشدهی به ذینفعان و هیأت مدیره: نتایج و یافتههای حسابرسی بهعنوان ورودی اصلی برای گزارشدهی به سهامداران، سرمایهگذاران و نهادهای نظارتی در مورد وضعیت انطباق و عملکرد منابع انسانی استفاده میشود.
- طراحی و اجرای برنامههای آموزشی و توسعه: شکافهای دانشی و مهارتی که در جریان حسابرسی شناسایی میشوند، مستقیماً به طراحی دورههای آموزشی هدفمند برای کارکنان و مدیران منجر میشوند.
- بازنگری و بهبود مستمر خطمشیها، رویهها و سیستمها: اقدامات اصلاحی ناشی از حسابرسی، موتور محرکه اصلی برای بهروزرسانی و بهبود مستمر خطمشیها، رویههای عملیاتی و سیستمهای اطلاعاتی منابع انسانی هستند.
تأثیرات چندوجهی حسابرسی منابع انسانی بر کسبوکار و عملکرد سازمان
تأثیر یک نظام مؤثر حسابرسی و انطباق قانونی، فراتر از واحد منابع انسانی است و در سطوح مختلف، کل کسبوکار را تحت تأثیر قرار میدهد. این تأثیرات را میتوان هم از منظر بیرونی و هم از منظر داخلی بررسی کرد.
تأثیرات بیرونی بر کسبوکار
از منظر بیرونی، این نظام به حفاظت از شهرت و برند سازمان کمک میکند. جلوگیری از رسواییهای ناشی از عدم رعایت قوانین کار، تبعیض یا نقض حریم خصوصی، که میتواند آسیبهای جبرانناپذیری به اعتبار سازمان وارد کند، از مهمترین دستاوردهاست. همچنین، سازمانهایی با حاکمیت شرکتی قوی و مدیریت ریسک کارآمد، برای سرمایهگذاران و شرکای تجاری جذابیت بیشتری داشته و ارزش بازار بالاتری کسب میکنند.
تأثیرات داخلی بر عملکرد و اثربخشی
در سطح داخلی، تحقیقات نشان میدهد که بین انجام مؤثر حسابرسی منابع انسانی و افزایش اثربخشی کلی این واحد، رابطه مستقیم و مثبتی وجود دارد. سازمانهایی که بهطور منظم عملکردهای منابع انسانی خود را با معیارهای قانونی و بهترین شیوهها تطابق میدهند، شاهد بهبودهای قابل توجهی در زمینههای زیر هستند:
- مدیریت عملکرد کارکنان: با شفافسازی اهداف، انتظارات و فرآیندهای ارزیابی، عملکرد کلی کارکنان بهبود مییابد.
- رضایت و تعامل کارکنان: اطمینان از دریافت مزایا، حقوق و رفتار عادلانه، به افزایش رضایت شغلی، تعامل و در نتیجه بهرهوری کارکنان منجر میشود.
- نرخ نگهداشت استعدادها (Retention): با ایجاد محیطی منصفانه و قانونمدار، گردش مالی داوطلبانه کارکنان کلیدی به طور محسوسی کاهش مییابد که خود صرفهجویی مالی قابل توجهی به همراه دارد.
- تصمیمگیریهای مبتنی بر داده: تکیه بر اطلاعات دقیق و قابل اطمینان حاصل از فرآیند حسابرسی، کیفیت تصمیمات مدیریتی در حوزه سرمایه انسانی را به طور چشمگیری ارتقا میبخشد.
مهارتهای ضروری برای متخصصان این حوزه
برای موفقیت در حوزه حسابرسی و انطباق منابع انسانی، متخصصان به ترکیبی منحصربهفرد از مهارتهای سخت (فنی) و نرم (رفتاری) نیاز دارند. این ترکیب، آنها را قادر میسازد تا هم بهعنوان یک تحلیلگر دقیق و هم بهعنوان یک مشاور تأثیرگذار عمل کنند.
مهارتهای سخت
- تخصص حقوقی و نظارتی: تسلط عمیق و بهروز بر قوانین کار، مقررات مالیاتی، قوانین تأمین اجتماعی و مقررات حمایت از دادهها که پایه و اساس هر حسابرسی انطباقی است.
- دانش اصول و متدولوژی حسابرسی: آشنایی کامل با استانداردهای حرفهای حسابرسی (مانند استانداردهای IIA)، اصول کنترل داخلی و روشهای ارزیابی ریسک.
- سواد داده و تحلیل آماری: توانایی کار با حجم بالای داده، استفاده از ابزارهای تحلیل آماری و نرمافزارهای تخصصی HRIS و GRC برای استخراج الگوها و شواهد.
- توانایی گزارشنویسی و مستندسازی حرفهای: مهارت در تهیه گزارشهای مختصر، مستند، متقاعدکننده و عاری از ابهام که یافتهها، نتیجهگیریها و توصیهها را بهوضوح بیان کند.
مهارتهای نرم
- تفکر تحلیلی، انتقادی و حل مسئله: فراتر از مشاهده علائم، توانایی ریشهیابی مسائل و تشخیص علل اصلی مشکلات، و سپس ارائه راهحلهای عملی و خلاقانه.
- ارتباطات مؤثر و مهارت متقاعدسازی: توانایی برقراری ارتباط شفاف با مدیران ارشد، سرپرستان و کارکنان، و توجیه ضرورت اجرای اقدامات اصلاحی با زبانی قانعکننده.
- رویکرد مشورتدهی و همکاری: نه فقط شناسایی مشکل، بلکه ایفای نقش یک مشاور قابل اعتماد که به ذینفعان در طراحی و اجرای راهحلها کمک میکند.
- مصداقیت، استقلال رأی و رفتار اخلاقی: پایبندی به اصول اخلاقی و حرفهای، حفظ بیطرفی و عینیت در تمام مراحل کار، که سنگ بنای اعتبار فرآیند حسابرسی است.
نقش تحولآفرین هوش مصنوعی در حسابرسی مدرن
هوش مصنوعی (AI) دیگر یک مفهوم آیندهنگرانه نیست و در حال متحول کردن نحوه انجام حسابرسی و انطباق قانونی در سازمانهای پیشرو است. این فناوری با خودکارسازی وظایف تکراری و ارائه تحلیلهای عمیقتر، به متخصصان این حوزه کمک میکند تا بر فعالیتهای با ارزشتر متمرکز شوند.
- خودکارسازی جمعآوری و آمادهسازی شواهد: هوش مصنوعی میتواند بهطور خودکار دادههای مورد نیاز برای حسابرسی را از سیستمهای مختلف (HRIS، حقوق و دستمزد، حضور و غیاب) استخراج، پاکسازی و سازماندهی کند و زمان صرفشده برای این کارها را از چند هفته به چند روز کاهش دهد.
- تحلیل پیشبینیکننده و شناسایی زودهنگام ریسک: الگوریتمهای یادگیری ماشین با تحلیل الگوهای تاریخی دادهها، میتوانند حوزههایی را که در آینده نزدیک در معرض ریسک انطباق قرار دارند، پیشبینی کرده و هشدارهای بهموقع صادر کنند.
- تشخیص دقیق ناهنجاریها، تخلفات و سوگیریها: مدلهای هوش مصنوعی میتوانند ناهنجاریهای ظریف و پیچیدهای را در دادههای حقوق و دستمزد، ترفیعات، یا فرآیندهای جذب شناسایی کنند که نشاندهنده تبعیض، کلاهبرداری یا تخلفات پنهان است و ممکن است از چشم حسابرس انسانی دور بماند.
- پیادهسازی پایش مستمر و لحظهای: بهجای بررسیهای نقطهای و دورهای، هوش مصنوعی امکان نظارت بر کنترلهای کلیدی را بهصورت ۲۴ ساعته و در زمان واقعی (Real-time) فراهم میآورد و امکان واکنش فوری به انحرافات را میدهد.
دستور کار مشاوران مدیریت و جمعبندی نهایی
بهعنوان یک مشاور مدیریت، رویکرد ما در قبال حسابرسی و انطباق قانونی عملکردهای انسانی، فراتر از یک چکلیست صرف و یافتن اشتباهات است. ما به سازمانها کمک میکنیم تا این فرآیند را به عنوان یک قابلیت استراتژیک برای خلق ارزش و دستیابی به مزیت رقابتی ببینند. خدماتی که ما به عنوان مشاور میتوانیم در این زمینه ارائه دهیم، عبارتند از:
- ارزیابی بلوغ و شکافیابی جامع: بررسی عمیق وضعیت موجود فرآیندها، ساختارها و سیستمها و تعیین فاصله آنها با بهترین شیوههای صنعت و الزامات قانونی.
- طراحی و استقرار چارچوب انطباق سفارشی: تدوین خطمشیها، رویههای عملیاتی، سیستمهای کنترلی و برنامههای آموزشی متناسب با اندازه، صنعت، فرهنگ و ریسکپذیری خاص هر سازمان.
- بهینهسازی و بازطراحی فرآیندهای منابع انسانی: با نگاه فرآیندی، گلوگاهها و ناکارآمدیها را شناسایی و فرآیندها را برای افزایش کارایی و اثربخشی بازطراحی میکنیم.
- پیادهسازی ابزارها و فناوریهای نوین: در انتخاب، پیادهسازی و یکپارچهسازی سیستمهای پیشرفته GRC و HRIS راهنمایی و همراهی میکنیم تا فرآیندهای پایش و حسابرسی خودکار و کارآمد شوند.
- توانمندسازی تیمها و انتقال دانش: با برگزاری کارگاههای آموزشی و دورههای تخصصی برای تیمهای منابع انسانی، حسابرسی داخلی و مدیریت، دانش و مهارتهای لازم برای پایداری و بهبود مستمر نظام انطباق را در سازمان نهادینه میکنیم.
در نهایت، «حسابرسی و انطباق قانونی» را نباید یک هزینه یا یک بار اضافی بر دوش سازمان دانست، بلکه این یک سرمایهگذاری هوشمندانه و حیاتی برای تضمین آیندهای پایدار و موفق است. این فرآیند نهتنها از سازمان در برابر ریسکهای قانونی، مالی و آسیب به شهرت محافظت میکند، بلکه با بهینهسازی عملکرد سرمایه انسانی و همراستا کردن آن با اهداف استراتژیک، بستری برای رشد پایدار، نوآوری و خلق یک مزیت رقابتی واقعی فراهم میآورد. سازمانهایی که این رویکرد کلنگر را درک کرده و بهدرستی اجرا میکنند، در مسیر تعالی و موفقیت گامهای مطمئنتری برمیدارند.

ابزارها













محمدمهدی صفایی میگه:
مظاهری میگه:
Mz میگه: