امروزه، در مدیریت کسب و کارها، اتکای صرف به مدلهای قیمتگذاری سنتی مانند «هزینه به علاوه حاشیه سود» (Cost-Plus) یا «قیمتگذاری رقابتی» دیگر پاسخگوی نیازهای استراتژیک سازمانها نیست. این رویکردهای کلاسیک، اغلب به ناهماهنگی ذاتی اهداف بین ارائهدهنده خدمات و مشتری دامن میزنند. در چنین ساختاری، تمامی ریسکهای پروژه – اعم از تأخیر، عملکرد ضعیف یا عدم تحقق اهداف – به طور یکجانبه بر دوش خریدار سنگینی میکند. در این میان، قیمتگذاری مبتنی بر عملکرد (Performance-based Pricing) به عنوان یک پارادایم انقلابی ظهور میکند. این مدل، رابطه فروشنده-خریدار را از یک معاملهی صرفاً مبادلاتی، به یک مشارکت استراتژیک برای دستیابی به نتایج قابل اندازهگیری و ملموس ارتقا میدهد. در واقع، کلید طلایی همسوسازی منافع، کاهش ریسک معاملاتی و خلق ارزش پایدار برای هر دو طرف، در اتکا به این رویکرد نوین نهفته است.
قیمتگذاری مبتنی بر عملکرد: کالبدشکافی یک مفهوم
قیمتگذاری مبتنی بر عملکرد که با عناوینی همچون «قیمتگذاری مبتنی بر نتیجه» (Outcome-based Pricing) یا «پرداخت در ازای عملکرد» (Pay-for-Performance) نیز شناخته میشود، یک مدل جبران خدمات است که در آن، مبلغ نهایی پرداختی به ارائهدهنده، کاملاً وابسته به میزان دستیابی به اهداف و شاخصهای کلیدی عملکرد (KPI) از پیش تعیین شده است. این بدان معناست که مشتری نه برای زمان صرفشده، تلاشهای انجامشده یا حتی دسترسی به منابع، بلکه صرفاً و مستقیماً برای نتایج کسبشده و ارزش خلقشده هزینه میپردازد.
کاربرد قیمتگذاری مبتنی بر عملکرد در کسب و کار
این مدل قیمتگذاری به دلیل ماهیت نتیجهگرای خود، در صنایع و حوزههایی که قابلیت اندازهگیری عینی نتایج را دارند، بهطور فزایندهای مورد استقبال قرار گرفته است:
- بازاریابی دیجیتال: آژانسهای بازاریابی دیجیتال بهطور فزایندهای از این مدل استقبال میکنند. هزینههای آنها بر اساس معیارهای ملموسی مانند تعداد لیدهای واجد شرایط تولیدشده (SQL)، نرخ تبدیل (Conversion Rate) یا میزان فروش مستقیم ایجادشده محاسبه میشود.
- صنعت نرمافزار بهعنوان سرویس (SaaS): ارائهدهندگان نرمافزارهای سازمانی، هزینههای خود را به شاخصهای کلیدی کسبوکار مشتری مانند صرفهجویی مستقیم در هزینههای عملیاتی، افزایش بهرهوری کارکنان یا بهبود نرخ حفظ مشتری گره میزنند.
- مشاوره مدیریت: شرکتهای مشاوره مدیریت در پروژههای بزرگ، پاداش خود را به افزایش درآمد، کاهش هزینههای سربار یا بهبود چشمگیر شاخصهای عملیاتی که در سازمان مشتری محقق میکنند، منوط میسازند.
- زنجیره تأمین و لجستیک: هزینههای ارائهدهندگان لجستیک بر اساس عملکرد عملیاتی مانند تعداد جعبههای جابهجا شده، سفارشات تکمیلشده در بازه زمانی معین یا پالتهای حملشده محاسبه میشود، نه صرفاً بر اساس ساعت کاری ماشینآلات.
- تبلیغات آنلاین: شبکههای تبلیغاتی نظیر گوگل ادز، اساساً بر این مدل بنا شدهاند و هزینه را بهصورت هزینه به ازای هر کلیک (CPC) یا هزینه به ازای هر سرنخ (CPL) دریافت میکنند.
- پروژههای زیرساختی و عمرانی: در پروژههای بزرگمقیاس، پیمانکاران ممکن است برای تکمیل پروژه در زمان کمتر از موعد مقرر پاداش قابلتوجهی دریافت کنند یا در صورت تأخیر، مشمول جریمههای سنگین شوند.

تبارشناسی و مبانی نظری مدل قیمتگذاری مبتنی بر عملکرد
اگرچه ریشههای مفهومی این رویکرد به دههها قبل و حوزههایی مانند قراردادهای مشارکت در سود بازمیگردد، اما پیشرفتهای شگرف در فناوریهای تحلیل داده، اینترنت اشیا و هوش مصنوعی، امکان اندازهگیری دقیق، لحظهای و کمهزینه عملکرد را فراهم کرده و به محبوبیت و کاربردپذیری دوباره این مدل در دهه اخیر دامن زده است. بهطوریکه بر اساس نظرسنجی اخیر Stripe در سال ۲۰۲۵، ۷۷٪ از رهبران کسبوکار معتقدند مشتریان بهطور فزایندهای به دنبال مدلهای قیمتگذاری مبتنی بر نتیجه هستند.
ساختار سازمانی و تیمهای درگیر
اجرای موفق قیمتگذاری مبتنی بر عملکرد، بسیار فراتر از یک تغییر ساده در فاکتور قیمت است و نیازمند زیرساختهای سازمانی منعطف و فرهنگسازی گسترده در جهت پذیرش ریسک و پاسخگویی است.
بازیگران کلیدی در این ساختار عبارتند از:
- تیم فروش و توسعه کسبوکار: نقش محوری در مذاکرات اولیه، تبیین ارزشهای مدل برای مشتری و ترسیم چشمانداز مشارکت دارند.
- تیم مالی و کنترل پروژه: مسئولیت طراحی مکانیزمهای پیچیده پرداخت، مدلسازی مالی سناریوهای مختلف و ارزیابی ریسکهای مالی را بر عهده دارند.
- تیم حقوقی و قراردادها: نقش حیاتی در تنظیم قراردادهای جامع و شفاف برای پوشش تمام سناریوهای ممکن، نحوه اندازهگیری و حل اختلافات دارند.
- تیم عملیات، فناوری اطلاعات و تحلیل داده: بهعنوان موتور اجرایی، وظیفه پیادهسازی سیستمهای پایش، اندازهگیری دقیق عملکرد و ارائه گزارشهای شفاف و بههنگام را بر عهده دارند.
دستورالعمل اجرایی قیمتگذاری مبتنی بر عملکرد: از گامهای اولیه تا بلوغ
پیادهسازی موفقیتآمیز قیمتگذاری مبتنی بر عملکرد، فراتر از یک تغییر ساده در سازوکار صورتحساب است و به عنوان یک تحول استراتژیک در فرهنگ و فرآیندهای سازمانی تلقی میشود. این مسیر، سفری گامبهگام از تعریف ارزش تا اندازهگیری و پاداشدهی بر اساس آن است که نیازمند دقت، شفافیت و همکاری تنگاتنگ طرفین قرارداد میباشد. در ادامه، به تشریح دقیق این مراحل و الزامات آن میپردازیم.
فرآیند پیادهسازی گامبهگام
اجرای این مدل، از یک فرآیند سیستماتیک و مرحلهای پیروی میکند که هر گام آن، زیربنای گام بعدی را شکل میدهد. شتابزدگی در هر یک از این مراحل، میتواند کل پروژه را با مخاطره مواجه سازد.
گام اول: تعریف هوشمندانه اهداف و شاخصهای کلیدی عملکرد (KPI)
این گام، بنیادیترین و حساسترین مرحله است. طرفین قرارداد باید با مشارکت فعال، بر سر معیارهای عینی، قابل اندازهگیری و مستقیماً مرتبط با ارزش واقعی کسبوکار مشتری به توافق برسند. این شاخصها صرفاً نباید کمّی باشند، بلکه باید کیفیت و تأثیر واقعی بر اهداف استراتژیک سازمان مشتری را نیز منعکس کنند. برای اطمینان از کارایی، هر KPI باید از ویژگیهای SMART (Specific: خاص، Measurable: قابل اندازهگیری، Achievable: قابل دستیابی، Relevant: مرتبط، Time-bound: زماندار) برخوردار باشد. به عنوان مثال، به جای «افزایش فروش»، هدف هوشمندانه «افزایش ۲۰ درصدی فروش محصول X در بازار Y تا پایان سهماهه سوم سال» تعریف میشود.
گام دوم: طراحی ساختار پرداخت انعطافپذیر و منصفانه
در این مرحله، نحوه گرهخوردن پرداخت مالی به عملکرد تعیین میشود. ساختار پرداخت باید به گونهای باشد که هم انگیزهبخش باشد و هم ریسک را بهطور عادلانه بین طرفین تقسیم کند. مدلهای رایج عبارتند از:
- پرداخت با نرخ ثابت: مبلغی مشخص برای رسیدن به یک هدف از پیش تعیینشده پرداخت میشود. این مدل ساده و قابل پیشبینی است اما انعطافپذیری کمی دارد.
- پرداخت مقیاسپذیر: در این مدل، عملکرد فراتر از هدف تعیینشده، پاداش بیشتری را به همراه دارد. این ساختار، ارائهدهنده را به حداکثر تلاش و خلاقیت تشویق میکند.
- مدل ترکیبی: این رویکرد شامل یک هزینه پایه برای پوشش هزینههای ثابت ارائهدهنده و یک پاداش عملکرد است که بر اساس نتایج حاصلشده محاسبه میشود. این مدت تعادل خوبی بین تضمین درآمد و ایجاد انگیزه ایجاد میکند.
گام سوم: پیادهسازی سیستمهای پایش و اندازهگیری پیشرفته
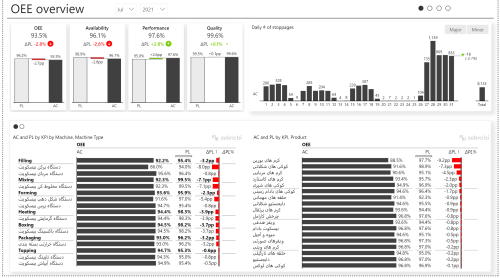
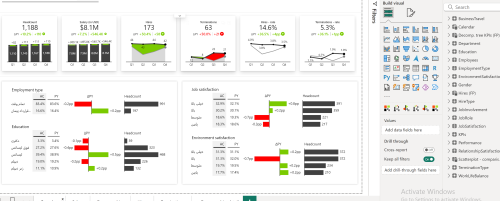
برای تضمین شفافیت کامل و اعتماد متقابل، باید زیرساختهای فنی مناسبی برای ردیابی لحظهای و عینی عملکرد ایجاد شود. این زیرساختها شامل استفاده از ابزارهای تحلیلی پیشرفته، داشبوردهای آنلاین مشترک که هر دو طرف به آن دسترسی دارند، و سیستمهای برنامهریزی منابع سازمانی (ERP) یکپارچه برای متمرکزسازی دادههای مالی و عملیاتی است. انتخاب و پیادهسازی این ابزارها باید با دقت و متناسب با ماهیت صنعت و شاخصهای تعیینشده صورت گیرد.
گام چهارم: گزارشدهی دورهای و برگزاری جلسات بازبینی
برگزاری منظم جلسات بررسی پیشرفت، سنگ بنای حفظ همسویی و پیشبینیپذیری در این مدل است. این جلسات فرصتی برای موارد زیر فراهم میآورند:
- بررسی دقیق عملکرد: تحلیل دادههای جمعآوریشده و مقایسه آن با اهداف تعیینشده.
- تحلیل شکافها: شناسایی دلایل فاصله بین عملکرد فعلی و مطلوب و تدوین راهکارهای جبرانی.
- حل اختلافات بالقوه: گفتوگوی شفاف در مورد هرگونه ابهام یا اختلاف نظر در مورد نحوه اندازهگیری یا تأثیر عوامل خارجی.
- تطبیق استراتژیها: در صورت نیاز، بازنگری و اصلاح اهداف یا روشهای اجرایی بر اساس شرایط جدید و آموختههای حاصل از دوره گذشته.
دانلود ابزارهای مدیریت کسب و کار
بهکارگیری ابزارها و فناوریهای کلیدی
ابزارهای فناورانه، نقش تسهیلگری حیاتی در پیادهسازی و مدیریت این مدل قیمتگذاری ایفا میکنند. انتخاب مجموعه ابزار مناسب، کارایی و دقت فرآیند را به طور چشمگیری افزایش میدهد.
سیستمهای برنامهریزی منابع سازمانی (ERP) یکپارچه
این سیستمها با متمرکزسازی دادههای مالی، عملیاتی و مشتریان، بستر یکپارچهای برای محاسبات پیچیده قیمتگذاری فراهم میکنند. آنها شفافیت و قابلیت حسابرسی را افزایش داده و از بروز خطاهای انسانی در محاسبات جلوگیری میکنند.
پلتفرمهای تحلیل داده و هوش مصنوعی
این پلتفرمها قادر به تحلیل حجم عظیم دادهها، شناسایی الگوهای پنهان و پیشبینی دقیقتر نتایج هستند. آنها به ارائهدهنده کمک میکنند تا تأثیر عوامل مختلف بر عملکرد نهایی را اندازهگیری کرده و استراتژیهای خود را بهینهسازی نماید.
ابزارهای اتوماسیون بازاریابی و مدیریت ارتباط با مشتری (CRM)
این ابزارها برای ردیابی دقیق چرخه فروش، شناسایی منبع سرنخها و محاسبه نرخ تبدیل در حوزه بازاریابی و فروش ضروری هستند. آنها دادههای خام را به شاخصهای عملکردی قابلاندازهگیری تبدیل میکنند.
نرمافزارهای مدیریت چرخه حیات قرارداد (CLM)
با توجه به پیچیدگی قراردادهای مبتنی بر عملکرد، این نرمافزارها برای مدیریت مستندات، پیگیری انقضاها، محاسبات مرتبط با عملکرد و هشدارهای بهموقع، نقشی کلیدی ایفا میکنند و ریسک حقوقی را کاهش میدهند.
بهترین شیوههای پیادهسازی قیمتگذاری مبتنی بر عملکرد
تحقیقات و تجارب عملی سازمانهای پیشرو نشان میدهد که موفقیت این مدل، در گرو رعایت یکسری اصول و شیوههای ظریف اما حیاتی است که در ادامه به آنها اشاره میشود.
سرمایهگذاری کافی در مرحله پیشازاجرا
زمان و منابع کافی را صرف تبادل اطلاعات کامل، شفافسازی همهجانبه اهداف و مذاکره دقیق در مورد جزئیات کنید. این سرمایهگذاری اولیه، از بروز سوءتفاهمات پرهزینه و اختلافات آتی جلوگیری میکند و پایههای اعتماد را مستحکم میسازد.
وسیعنگری و دوراندیشی در مذاکرات
در مذاکرات، تمامی ابعاد موقعیت را در نظر بگیرید؛ از جمله استراتژی بلندمدت، محدودیتهای عملیاتی و اهداف کلان کسبوکار. صرفاً روی اعداد و ارقام کوتاهمدت متمرکز نشوید و به دنبال ایجاد ساختاری باشید که برای هر دو طرف در بلندمدت ارزشآفرین باشد.
تعیین معیارهای سنجش صریح و غیرقابل انکار
دقیقاً مشخص کنید که «عملکرد موفق» به چه معناست و چگونه اندازهگیری میشود. همچنین، در مورد شرایط استثنایی (مانند بحرانهای اقتصادی، تغییرات قوانین یا بلایای طبیعی) که میتواند بر عملکرد تأثیر بگذارد، شفاف صحبت کرده و تغییرات احتمالی در انتظارات را از پیش تعیین کنید.
تدوین فرمول شفاف برای محاسبه پرداخت
رابطه دقیق ریاضی بین سطح عملکرد و مبلغ نهایی پرداختی باید به گونهای باشد که برای هر دو طرف کاملاً شفاف، قابل محاسبه و غیرقابل تفسیر باشد. این شفافیت، اعتماد را افزایش داده و از اختلافات احتمالی جلوگیری میکند.
پیشبینی سازوکار کارآمد برای حل اختلاف
در متن قرارداد، مکانیزمی شفاف، سریع و کمهزینه برای حل اختلافات احتمالی در نظر بگیرید. این مکانیزم باید نحوه برخورد با مواردی مانند اختلاف در نحوه اندازهگیری نتایج، تأثیر عوامل خارجی پیشبینینشده و سایر موارد را روشن سازد تا از ورود اختلافات به مراحل قضایی پرهزینه جلوگیری شود.

ارزیابی متوازن: مزایا و چالشهای قیمتگذاری مبتنی بر عملکرد
همانند هر مدل پیشرفته دیگری، قیمتگذاری مبتنی بر عملکرد نیز با مجموعهای از مزایای قانعکننده و چالشهای قابلتأمل همراه است. درک درست این نقاط قوت و ضعف برای تصمیمگیری آگاهانه و مدیریت مؤثر این رویکرد ضروری است.
مزایای راهبردی برای طرفین
این مدل مزایای عمیقی فراتر از صرفهجویی هزینه برای مشتری یا افزایش درآمد برای ارائهدهنده به همراه دارد که به شرح زیر است:
همسوسازی کامل اهداف
ارائهدهنده و مشتری هر دو برای دستیابی به یک نتیجه مشترک تلاش میکنند. این همسویی، یک «بازی برد-برد» واقعی ایجاد میکند که در آن منافع فردی در خدمت منافع جمعی قرار گرفته و انرژیهای هر دو طرف در یک جهت سازنده متمرکز میشود.
کاهش چشمگیر ریسک برای مشتری
مشتری صرفاً برای نتایج اثباتشده هزینه میکند. این ویژگی، ریسک سرمایهگذاریهای پرهزینه و ناموفق را به حداقل ممکن میرساند و بازگشت سرمایه را به طور قابلتوجهی تضمین میکند.
افزایش شفافیت و بهبود ارتباطات
فرآیند مذاکره و تعیین شاخصها، کانالهای ارتباطی عمیقتر، مستمر و مبتنی بر داده بین طرفین ایجاد میکند. این امر به درک بهتر نیازها، محدودیتها و فرصتهای دو طرف منجر شده و کیفیت همکاری را ارتقا میدهد.
ایجاد انگیزه قوی و پایدار برای ارائهدهنده
ارائهدهنده، انگیزهای قدرتمند و همیشگی برای نوآوری، ارائه خدمات برتر و تمرکز بیچونوچرا بر خلق ارزش برای مشتری پیدا میکند. این انگیزه، محرک اصلی بهبود مستمر و تمایز رقابتی است.
چالشها و معایب بالقوه
در کنار مزایا، چالشهای واقعی نیز پیش روی پیادهسازی این مدل وجود دارد که بیتوجهی به آنها میتواند منجر به ناکارآمدی یا حتی شکست شود.
پیچیدگی ذاتی در تعریف و اندازهگیری معیارها
انتخاب KPIهای مناسب و دقیق که هم عینی و قابلاندازهگیری باشند و هم بهسختی تحت تأثیر عوامل خارج از کنترل ارائهدهنده قرار گیرند، یکی از دشوارترین مراحل است و نیازمند تخصص بالایی در حوزه مربوطه است.
هزینهها و پیچیدگیهای حقوقی و قراردادی
تنظیم قراردادهای جامعی که تمام سناریوهای ممکن را پوشش دهد، پرهزینه، زمانبر و نیازمند تخصص حقوقی پیشرفتهای است. این پیچیدگی میتواند برای کسبوکارهای کوچک بازدارنده باشد.
نوسان درآمد و ریسک مالی برای ارائهدهنده
پیشبینی درآمد در این مدل با چالش جدی مواجه است و ارائهدهنده ریسک مالی قابلتوجهی را متحمل میشود. بهویژه، این مدل برای شرکتهای نوپا و کوچک که به جریان نقدی پایدار و قابلپیشبینی نیاز مبرم دارند، گزینه مناسبی نیست و میتواند بقای آنها را تهدید کند.
مقاومت روانشناختی و سازمانی مشتریان
با وجود مزایای اقتصادی بارز، برخی مشتریان به دلیل عواملی مانند عدم اعتماد به سیستمهای اندازهگیری، ترس از پیچیدگیهای قراردادی یا مقاومت در برابر تغییرات فرهنگی درون سازمانی، در برابر پذیرش این مدل مقاومت نشان میدهند. غلبه بر این مقاومت نیازمند مدیریت تغییر و شفافسازی مستمر است.
تأثیرات گسترده قیمتگذاری مبتنی بر عملکرد بر زیستبوم کسبوکار
قیمتگذاری مبتنی بر عملکرد، فراتر از یک تغییر در رویه قیمتگذاری، تأثیری عمیق و چندوجهی بر کل زیستبوم کسبوکار، مهارتهای مورد نیاز و بهکارگیری فناوریهای نوین دارد و آن را به یک پارادایم مدیریتی تمامعیار تبدیل میکند.
تأثیرات چندوجهی بر کسبوکارها
این مدل، کسبوکارها را در ابعاد مختلف تحت تأثیر قرار میدهد که از جمله مهمترین آنها میتوان به موارد زیر اشاره کرد:
بهبود چشمگیر شاخصهای سودآوری
تمرکز هوشمندانه بر فعالیتهای ارزشآفرین و حذف تدریجی خدمات و فرآیندهای بدون ارزش افزوده، سودآوری هر دو طرف را به طور قابلتوجهی افزایش میدهد. این مدل، منابع را به سمت کارآمدترین فعالیتها هدایت میکند.
تحول در روابط با مشتری
روابط صرفاً معاملاتی و کوتاهمدت، به مشارکتهای استراتژیک، بلندمدت و مبتنی بر اعتماد و شفافیت تبدیل میشوند. این تحول، هزینههای جذب مشتری جدید را کاهش داده و ارزش طولعمر مشتری (CLV) را افزایش میدهد.
افزایش قدرت رقابتی و تمایز در بازار
ارائه مدل قیمتگذاری منعطف، منصفانه و مدرن که پاسخگوی نیازهای رو به رشد مشتریان برای کاهش ریسک و شفافیت است، به عنوان یک مزیت رقابتی بارز و نقطه تمایز قوی در بازار عمل میکند.
شفافیت سازمانی و پاسخگویی عمیقتر
این مدل بهطور طبیعی فرهنگ شفافیت، اندازهگیری و پاسخگویی را در کل سازمان نهادینه میکند و تصمیمگیریها را مبتنی بر داده و شواهد عینی میسازد.
مهارتهای مورد نیاز برای عصر قیمتگذاری عملکردی
موفقیت در این فضا، نیازمند مجموعهای از مهارتهای فنی و بینفردی است که در ادامه تفکیک شدهاند.
مهارتهای فنی و تخصصی (Hard Skills)
- تسلط بر تحلیل داده، آمار و اقتصادسنجی: برای طراحی مدلهای اندازهگیری معتبر و تفسیر علمی نتایج.
- دانش عمیق مالی، حسابداری مدیریت و مدلسازی مالی: برای محاسبه دقیق ارزش خلقشده و طراحی ساختارهای پرداخت پیچیده.
- آشنایی با ابزارهای تحلیل پیشرفته، هوش تجاری (BI) و داشبوردسازی: برای پیادهسازی سیستمهای پایش کارآمد و بصری.
- قدرت مذاکره پیشرفته و آشنایی با حقوق قراردادها: برای تنظیم قراردادهای منصفانه، جامع و قابل اجرا.
- مدیریت پروژه و آشنایی با متدولوژیهای چابک: برای اجرای موفق پروژههای مبتنی بر عملکرد در محیطهای پویا.
مهارتهای بینفردی و مدیریتی (Soft Skills)
- ارتباطات مؤثر، متقاعدکننده و شفاف: برای تبیین ارزش مدل و مدیریت مؤثر انتظارات ذینفعان.
- حل مسئله پیچیده، تفکر سیستمی و نقادانه: برای مواجهه هوشمندانه با چالشهای پیشبینینشده.
- همدلی، گوش دادن فعال و درک عمیق نیازهای مشتری: برای طراحی معیارهایی که واقعاً برای مشتری ارزشآفرین باشند.
- اعتمادسازی و ایجاد ائتلاف در سازمانهای مشتری: برای غلبه بر مقاومتهای فرهنگی و ایجاد همافزایی.
- انعطافپذیری شناختی و تابآوری در برابر ابهام: برای تطبیق سریع با شرایط متغیر و حفظ آرامش در موقعیتهای مبهم.

هوش مصنوعی: موتور محرکه تحول در قیمتگذاری عملکردی
هوش مصنوعی و تحلیل پیشرفته داده، نه یک گزینه، بلکه به عنوان موتور محرکه اصلی رشد و بلوغ قیمتگذاری مبتنی بر عملکرد در سالهای اخیر مطرح بودهاند. این فناوریها بهطور عملی امکانپذیر میسازند که این مدل در مقیاسی وسیع و با دقتی بیسابقه به کار گرفته شود.
ردیابی خودکار و لحظهای عملکرد
با دقتی بیسابقه و بدون نیاز به مداخله دستی و زمانبر انسانی، دادههای عملکردی از منابع مختلف جمعآوری و تحلیل میشوند.
ارائه گزارشهای تحلیلی شفاف و قابلفهم
دادههای خام به گزارشهای بصری و تحلیلی تبدیل میشوند که برای هر دو طرف قرارداد قابل درک بوده و فرآیند تصمیمگیری را تسهیل میکنند.
شناسایی عوامل کلیدی تأثیرگذار بر نتایج نهایی
الگوریتمهای پیشرفته، مهمترین عوامل مؤثر بر موفقیت یا شکست را شناسایی کرده و امکان تعدیل منصفانه انتظارات و بهبود مستمر عملکرد را فراهم میآورند.
مدیریت هوشمندانه ریسک
با پیشبینی نوسانات و شناسایی زودهنگام ریسکهای بالقوه، راهکارهای مقابله با آنها را ارائه داده و از بروز خسارتهای جبرانناپذیر جلوگیری میکنند.
نقش محوری مشاور مدیریت در مسیر تحول و جمعبندی نهایی
کاربست تخصص مشاوره در پیادهسازی مدل
یک مشاور مدیریت با دیدگاه سیستمی و ابزارهای تحلیلی خود، میتواند نقشی فراتر از یک تسهیلگر در پیادهسازی قیمتگذاری مبتنی بر عملکرد ایفا کند:
- ارزیابی جامع آمادگی سازمانی: مشاور با بررسی ابعاد فرهنگی، ساختاری، فرآیندی و فناوری اطلاعات، تشخیص میدهد که آیا سازمان برای پذیرش این مدل آمادگی دارد و شکافهای موجود را شناسایی میکند.
- طراحی مدل قیمتگذاری سفارشی و منحصربهفرد: بر اساس ویژگیهای خاص صنعت، نوع خدمات یا محصول، بلوغ دادهها و اهداف استراتژیک سازمان، مدلی کاملاً متناسب با بافت کسبوکار طراحی میکند.
- تسهیل مذاکرات پیچیده و مدیریت ذینفعان: بهعنوان یک میانجی خبره و بیطرف در مذاکرات تعیین KPIها، ساختار پرداخت و نحوه حل اختلاف شرکت کرده و از بروز بنبستها جلوگیری میکند.
- هدایت پیادهسازی سیستمهای اندازهگیری و تحلیل: در انتخاب، سفارشیسازی و پیادهسازی ابزارهای تحلیلی و داشبوردهای مدیریتی مناسب، راهنمایی عملی ارائه میدهد.
- مدیریت تغییر و توانمندسازی تیمها: با طراحی برنامههای آموزشی و کارگاههای تعاملی، به سازمانها در عبور از چالشهای فرهنگی، رفتاری و مهارتی ناشی از تغییر مدل قیمتگذاری کمک میکند.
جمعبندی و چشمانداز آینده
قیمتگذاری مبتنی بر عملکرد یک ابزار قدرتمند و تحولآفرین است، اما بههیچوجه یک راهحل جادویی و جهانی برای تمامی مسائل قیمتگذاری محسوب نمیشود. این مدل، نمایندهی تکامل یافتهای از قیمتگذاری است که ارزش را بهعنوان واحد اصلی معامله در مرکز روابط خریدار-فروشنده قرار میدهد و آن را از یک بازی با حاصل جمع صفر به یک همکاری هوشمندانه و برد-برد تبدیل میکند.
موفقیت در این رویکرد پیشرفته، مستلزم درکی عمیق و فراتر از سطحی از کسبوکار مشتری، تعریف هوشمندانه و پویای شاخصها، شفافیت بینهایت در تمامی فرآیندها و تمایل شجاعانه به پذیرش ریسکهای محاسبهشده است. اگرچه چالشهایی در مسیر پیادهسازی آن وجود دارد، مزایای بلندمدت و استراتژیک آن – از جمله افزایش وفاداری مشتری، بهبود مستمر عملکرد، کاهش ریسکهای معاملاتی و ایجاد مزیت رقابتی پایدار – آن را به یک انتخاب اجتنابناپذیر و جذاب برای آیندهی کسبوکارهای هوشمند تبدیل کرده است.
“`

ابزارها













محمدمهدی صفایی میگه:
مظاهری میگه:
Mz میگه: